Plano de Saúde para Bares e Restaurantes (Alta Rotatividade)
Atualizado em 23 Out, 2026
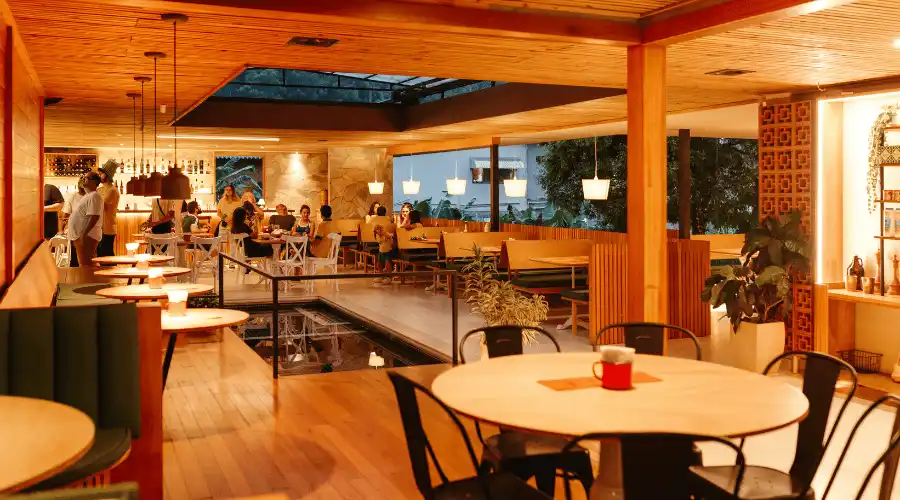
O plano de saúde para bares e restaurantes permite contratar convênios coletivos empresariais via CNPJ a partir de 2 vidas, com custos até 40% menores que planos individuais. A modalidade atende cozinheiros, garçons, atendentes e sócios, contornando a alta rotatividade com coparticipação, carência reduzida e conformidade com a CCT.
O setor de alimentação fora do lar enfrenta desafios severos de turnover, jornadas noturnas e esforço físico contínuo. Oferecer assistência médica corporativa estabiliza o quadro funcional, atrai equipes experientes e evita autuações trabalhistas motivadas pelo descumprimento de cláusulas de saúde previstas em acordos sindicais regionais.
A contratação corporativa segue os regulamentos da Agência Nacional de Saúde Suplementar (ANS) e atende aos preceitos da legislação trabalhista do Ministério do Trabalho e Emprego (MTE). Conhecer essas particularidades operacionais protege o estabelecimento e otimiza o investimento no plano de saúde da equipe.
Neste guia especializado você verá:
- 1. Como funciona o plano de saúde para o setor de alimentação
- 2. O desafio do turnover: como gerenciar entradas e saídas
- 3. Tabela comparativa de planos para bares e restaurantes
- 4. Riscos ocupacionais na cozinha: queimaduras, cortes e LER
- 5. Convenção Coletiva (CCT), sindicatos e benefícios fiscais
- 6. Como contratar e estruturar a coparticipação na folha
- 7. Perguntas frequentes sobre convênio para bares e restaurantes
1. Como funciona o plano de saúde para o setor de alimentação
A operação de bares, restaurantes, lanchonetes, padarias, cafeterias e redes de fast-food demanda equipes divididas entre salão (garçons, caixas, recepcionistas e maîtres), cozinha (chefs, cozinheiros, auxiliares e confeiteiros) e administração central.
As operadoras de saúde suplementar viabilizam a contratação do plano coletivo empresarial PME a partir de 2 vidas para estabelecimentos com CNPJ ativo. Podem ingressar na apólice os sócios administradores registrados no Contrato Social, colaboradores celetistas formais (CLT) e seus respectivos dependentes legais.
Dica de ouro: estabeleça carência zero em grupos acima de 30 vidas
Para restaurantes e redes gastronômicas que somam 30 vidas ou mais (entre funcionários e dependentes), a legislação da ANS garante carência zero imediata para todos os admitidos cadastrados em até 30 dias. Essa regra elimina períodos de espera para consultas, exames e cirurgias desde o primeiro dia de trabalho.
Requisitos cadastrais para bares e estabelecimentos gastronômicos
| Exigência Cadastral | Documentação Comprobatória Exigida pela Seguradora |
|---|---|
| Inscrição Ativa no CNPJ | Cartão CNPJ ativo com CNAE de restaurantes e outros serviços de alimentação e bebidas. |
| Comprovação Societária ou Vínculo CLT | Contrato Social consolidado para sócios ou relatório eSocial/Ficha de Registro para equipe de piso e cozinha. |
| Quantidade Mínima de Entrada | Contratos empresariais PME liberados a partir de 2 vidas nas principais operadoras de mercado. |
| Comprovação de Dependentes | Certidões de casamento ou união estável para cônjuges e certidões de nascimento ou RG para filhos. |
Diferenciais mais procurados pelo setor gastronômico
| Necessidade Operacional | Recurso do Plano de Saúde PJ |
|---|---|
| Pronto-Socorro Ortopédico e Queimaduras | Atendimento hospitalar 24h para traumas de quedas, fraturas em piso molhado e queimaduras com óleo quente. |
| Telemedicina 24/7 sem Coparticipação | Consultas imediatas para sintomas leves no contraturno de trabalho, sem deslocamentos ou filas hospitalares. |
| Rede Credenciada de Proximidade | Hospitais e clínicas ambulatoriais situados perto da sede do bar ou dos bairros residenciais da equipe. |
| Coparticipação Estratégica na Folha | Redução da fatura fixa mensal em até 30% mediante desconto consciente de pequenas taxas por consulta. |
Modelos de estruturação por tipo de estabelecimento
| Porte do Estabelecimento | Configuração Contratual Recomendada |
|---|---|
| Bares e Restaurantes Pequenos (2 a 9 vidas) | Planos regionais econômicos com coparticipação em enfermaria para garantir cumprimento de CCT com baixo custo. |
| Restaurantes Médios e Casas Noturnas (10 a 29 vidas) | Contratos com redução promocional de carências e segmentação de categorias (sócios e equipe operacional). |
| Redes Gastronômicas e Franquias (30+ vidas) | Carência zero compulsória da ANS, linhas Premium para diretores e gestão ativa de sinistralidade de folha. |
Fundamento regulatório: Os planos coletivos empresariais proporcionam mensalidades cerca de 40% mais baixas que planos individuais, viabilizando o benefício para a equipe gastronômica.
2. O desafio do turnover: como gerenciar entradas e saídas
O segmento de bares e restaurantes apresenta um dos índices de rotatividade funcional (turnover) mais expressivos do mercado de serviços, decorrente da volatilidade de contratações de garçons temporários, barmen e ajudantes de cozinha.
Gestão ágil de movimentação cadastral
Para não pagar mensalidades de colaboradores que já deixaram a empresa, o departamento pessoal deve manter um fluxo rigoroso de inclusão e exclusão cadastral no portal da operadora.
A exclusão deve ser solicitada imediatamente após a formalização do desligamento no eSocial, respeitando a data de corte da fatura mensal para evitar a cobrança indevida de competências futuras.
Controle de carências nas novas admissões
Ao contratar um novo cozinheiro ou garçom, o estabelecimento precisa garantir cobertura rápida. Em empresas com mais de 30 vidas, a carência zero é automática se o cadastro ocorrer nos primeiros 30 dias da contratação.
Para restaurantes com menos de 30 vidas, a solução é exigir a carta de permanência do convênio anterior do funcionário para comprar carências ou selecionar operadoras que ofertem campanhas promocionais de entrada.
Retenção de talentos e combate ao turnover
A perda constante de profissionais experientes compromete a qualidade do atendimento no salão e o padrão dos pratos na cozinha. A oferta de um plano de saúde estruturado combate o absenteísmo e reduz o turnover em até 35%.
O benefício médico transforma o restaurante em uma marca empregadora atrativa, gerando fidelização que poupa despesas com rescisões e novos processos seletivos.
3. Tabela comparativa de planos para bares e restaurantes
Analise as melhores operadoras para atender estabelecimentos de alimentação fora do lar, combinando custo reduzido, agilidade e rede de apoio:
| Operadora e Linha | Abrangência e Perfil | Rede Própria e Prontos-Socorros | Vantagens para Gastronomia |
|---|---|---|---|
| NotreDame Intermédica (Linhas Smart) | Regional estratégico de alta densidade | Rede própria extensa de hospitais e centros clínicos | Menor custo por vida para equipes de cozinha e piso |
| Amil (Bronze SP Mais e Ouro) | Regional consolidado e Nacional Amplo | Prontos-socorros ortopédicos e telemedicina 24h | Amil Resgate de emergência e aplicativo resolutivo |
| Alice (Equilíbrio e Conforto) | São Paulo capital e grande SP | Hospitais de ponta e laboratórios A+ Fleury | Equipe médica digital sem filas; ideal para times jovens |
| SulAmérica (Direto e Clássico) | Regional focado e Nacional Total | Rede referenciada qualificada com hospitais gerais | Processos rápidos de reembolso e teleconsulta gratuita |
Valores de tabelas e modelos de coparticipação variam conforme o município de sede do estabelecimento, quantidade de vidas e enquadramento de faixas etárias.
4. Riscos ocupacionais na cozinha: queimaduras, cortes e LER
O ambiente de uma cozinha profissional apresenta riscos ocupacionais severos. Lidar com óleo em alta temperatura, fornos industriais, lâminas pesadas e pisos escorregadios gera uma frequência constante de sinistros de urgência ambulatorial.
Além dos acidentes agudos, a equipe sofre com doenças ergonômicas crônicas decorrentes de permanecer de pé por 8 a 10 horas consecutivas e carregar panelas e caixas pesadas, causando varizes, fascite plantar, hérnias de disco e tendinites (LER/DORT).
A contratação de uma apólice estruturada garante retaguarda ágil para essas demandas:
- Pronto atendimento traumatológico e queimaduras: hospitais gerais equipados para suturas delicadas, curativos estéreis e cirurgias ortopédicas de emergência.
- Sessões de fisioterapia e reabilitação motora: tratamento contínuo de inflamações articulares e lesões de coluna para evitar afastamentos pelo INSS.
- Telemedicina para sintomas no contraturno: colaboradores em turnos noturnos consultam clínicos gerais de madrugada sem enfrentar filas hospitalares.
5. Convenção Coletiva (CCT), sindicatos e benefícios fiscais
Em diversas capitais e regiões metropolitanas, o sindicato dos trabalhadores em hotéis, bares e restaurantes (como Sinthoresp) estipula em Convenção Coletiva de Trabalho (CCT) a obrigatoriedade da concessão de assistência médica ou odontológica subsidiada.
Manter um plano de saúde formalizado pelo CNPJ comprova a conformidade legal do restaurante, eliminando riscos de multas sindicais expressivas e entraves em processos de homologação de rescisões de contrato.
Além da proteção jurídica trabalhista, o benefício gera economia tributária direta:
Bares e restaurantes tributados pelo Lucro Real deduzem 100% dos gastos com a assistência médica de seus empregados como despesas operacionais necessárias (RIR/2018), gerando economia fiscal combinada de até 34% em IRPJ e CSLL.
Pelo artigo 458 da CLT, o valor do plano de saúde não integra a remuneração salarial, sendo 100% isento de encargos de INSS patronal, FGTS e reflexos em décimo terceiro e férias.
6. Como contratar e estruturar a coparticipação na folha
A melhor estratégia para viabilizar o plano de saúde no setor gastronômico sem sobrecarregar o fluxo de caixa é adotar o modelo de coparticipação moderada.
Nesse sistema, o bar ou restaurante subsidia 100% da mensalidade básica fixa e desconta na folha de pagamento do colaborador pequenas taxas quando ele realiza consultas ou exames simples (como R$ 25 a R$ 35 por consulta eletiva), respeitando o limite legal de descontos da CLT.
Para implementar o plano de forma equilibrada e sem atritos com a equipe, adote estas etapas:
1. Censo da equipe: colete idades e documentos de sócios, colaboradores CLT e dependentes para cotar tabelas PME otimizadas.
2. Segmentação hierárquica de planos: contrate planos regionais com foco em rede própria para o operacional e planos executivos para sócios e gerentes gerais.
3. Termo de autorização de desconto: colha a assinatura de cada colaborador autorizando o desconto de coparticipação em folha, garantindo conformidade com a Súmula 342 do TST.
7. Perguntas Frequentes (FAQ) sobre convênio para bares e restaurantes
1. O plano de saúde é obrigatório para bares e restaurantes?
2. A partir de quantos funcionários um restaurante pode contratar um plano empresarial?
3. Como funciona o plano de saúde para funcionários em caso de demissão ou turnover?
4. O restaurante pode descontar parte do plano ou coparticipação no holerite?
5. O plano cobre queimaduras e acidentes com facas na cozinha?
6. É permitido contratar categorias de planos diferentes para garçons e sócios?
Tags:
Corretor de Seguros Especialista | Registro SUSEP: 201030162
Especialista em soluções de saúde e proteção patrimonial, com atuação na comparação de planos empresariais, tabelas comerciais e redes credenciadas.
Conteúdo validado pela Seguro Saúde Online Benefícios e Seguros (Center Brokers do Brasil Corretora de Seguros).
CNPJ: 20.033.235/0001-97 | Corretora Cadastrada SUSEP: 10.2019.289.4